
खाते से पैसा गायब और SMS भी नहीं आया तो क्या होगा? नोएडा PNB मामले के बाद जानिए आपका पैसा वापस मिलेगा या नहीं
बैंक खाते से बिना अनुमति पैसे निकलने और SMS अलर्ट न मिलने की स्थिति में ग्राहकों को तुरंत बैंक और कस्टमर केयर को सूचना देनी चाहिए. भारतीय रिजर्व बैंक के दिशा-निर्देशों के अनुसार, यदि बैंक की लापरवाही या सिस्टम की गलती साबित होती है, तो ग्राहक की जवाबदेही शून्य हो सकती है.
ADVERTISEMENT
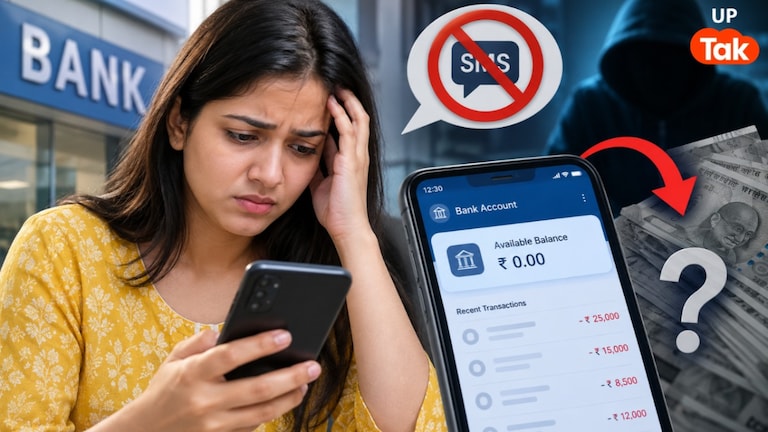

बैंक खाते से पैसे निकल जाएं और मोबाइल पर ट्रांजैक्शन का कोई मैसेज भी न आए तो ग्राहक को इसकी जानकारी कैसे मिलेगी? अगर खाते से लाखों रुपये ट्रांसफर हो जाएं और बैंक की तरफ से कोई अलर्ट न मिले तो इसकी जिम्मेदारी किसकी होगी? क्या ऐसे मामले में बैंक से पैसे वापस मांगे जा सकते हैं?
ग्रेटर नोएडा के पंजाब नेशनल बैंक (PNB) की एक शाखा में वित्तीय गड़बड़ी सामने आने के बाद ये सवाल उठ रहे हैं. यहां कई खाताधारकों का आरोप है कि उनकी जमा रकम और फिक्स्ड डिपॉजिट (FD) से पैसे निकालकर दूसरे खातों में ट्रांसफर कर दिए गए, लेकिन उन्हें इसकी कोई SMS सूचना नहीं मिली. कुछ लोगों को अपने पैसे गायब होने का पता तब चला जब वे बैंक पहुंचे और खाते का ब्योरा देखा.
इस घटना से एक आम बैंक ग्राहक के लिए जानना जरूरी हो गया है कि अगर उसके खाते से बिना परमिशन पैसे निकल जाएं और बैंक का SMS भी न आए तो उसे क्या करना चाहिए? शिकायत कहां करनी चाहिए और RBI के नियमों के तहत उसे क्या अधिकार मिले हैं?
बैंक से ट्रांजैक्शन का SMS नहीं आया तो सबसे पहले क्या करें?
मान लीजिए आपके खाते से 50 हजार रुपये निकल गए, लेकिन आपके मोबाइल पर कोई ट्रांजैक्शन अलर्ट नहीं आया. आपको इसकी जानकारी पासबुक अपडेट कराने या बैंक स्टेटमेंट देखने पर मिली. ऐसी स्थिति में मैसेज का इंतजार करने या अगले बैंकिंग दिन तक रुकने की जरूरत नहीं है.
आपको तुरंत बैंक को इसकी जानकारी देनी चाहिए. इसके लिए ये तरीके अपना सकते हैं-
- बैंक की आधिकारिक कस्टमर केयर हेल्पलाइन पर फोन करें.
- बैंक की वेबसाइट या मोबाइल ऐप पर शिकायत दर्ज करें.
- अपनी होम ब्रांच में जाकर लिखित शिकायत दें.
शिकायत में साफ लिखें कि आपने संबंधित ट्रांजैक्शन नहीं किया है और न ही किसी दूसरे व्यक्ति को इसकी अनुमति दी है. बैंक से संदिग्ध लेनदेन की जांच करने और खाते से आगे होने वाले अनधिकृत ट्रांजैक्शन रोकने के लिए जरूरी कदम उठाने को कहें.
एक बात का खास ध्यान रखें. बैंक में शिकायत करने के बाद उसका शिकायत नंबर या लिखित रसीद जरूर लें. अगर फोन पर शिकायत की है तो शिकायत का रेफरेंस नंबर मांगें. यही नंबर आगे बैंक के उच्च अधिकारियों या RBI में शिकायत करते समय काम आएगा.
RBI के नियम क्या कहते हैं?
भारतीय रिजर्व बैंक (RBI) ने 6 जुलाई 2017 को अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन से ग्राहकों को बचाने के लिए दिशा-निर्देश जारी किए थे. इसके तहत बैंकों को ग्राहकों का SMS अलर्ट रजिस्ट्रेशन कराना और इलेक्ट्रॉनिक बैंकिंग लेनदेन होने पर SMS अलर्ट भेजना अनिवार्य है.
RBI के निर्देशों के मुताबिक, बैंक को ग्राहकों को ई-मेल अलर्ट की सुविधा भी देनी चाहिए, जहां उपलब्ध हो. इसके अलावा बैंक को ऐसी व्यवस्था रखनी होगी, जिससे ग्राहक किसी अनधिकृत लेनदेन की शिकायत 24 घंटे और सातों दिन कर सकें.
इसके लिए बैंक को वेबसाइट, फोन बैंकिंग, SMS, ई-मेल, IVR, टोल फ्री हेल्पलाइन और होम ब्रांच जैसे माध्यम उपलब्ध कराने होते हैं. ग्राहक की तरफ से कोई जवाब या आपत्ति आई है तो उसका रिकॉर्ड भी रखा जाना चाहिए.
यहां एक जरूरी अंतर समझना भी जरूरी है. RBI का नियम इलेक्ट्रॉनिक बैंकिंग लेनदेन से जुड़ा है. अगर बैंक के अंदरूनी सिस्टम के जरिए किसी कर्मचारी ने FD तोड़ी या रकम ट्रांसफर की है तो उस प्रक्रिया की अलग से जांच होगी. हर तरह की बैंक एंट्री को अपने आप इलेक्ट्रॉनिक बैंकिंग ट्रांजैक्शन नहीं माना जा सकता.
SMS नहीं आया तो क्या बैंक से पूरा पैसा वापस मिलेगा?
इसका जवाब हर मामले में एक जैसा नहीं है. RBI ने अनधिकृत इलेक्ट्रॉनिक लेनदेन में ग्राहक की जिम्मेदारी तय करने के लिए अलग-अलग स्थितियां बताई हैं.
1. बैंक की गलती से पैसा निकला
अगर अनधिकृत लेनदेन में बैंक की लापरवाही, गलती या सुरक्षा व्यवस्था में कमी सामने आती है तो ग्राहक की जिम्मेदारी शून्य होगी. नुकसान की जिम्मेदारी बैंक की होगी.
2. किसी तीसरे पक्ष की वजह से धोखाधड़ी हुई
अगर गलती न बैंक की है और न ग्राहक की, बल्कि किसी तीसरे पक्ष की वजह से अनधिकृत लेनदेन हुआ है तो ग्राहक को बैंक से सूचना मिलने के तीन कार्यदिवस के भीतर इसकी जानकारी देनी चाहिए. इस स्थिति में ग्राहक की जिम्मेदारी शून्य हो सकती है.
3. ग्राहक की लापरवाही से नुकसान हुआ
अगर ग्राहक ने खुद अपना OTP, पासवर्ड या भुगतान से जुड़ी गोपनीय जानकारी किसी दूसरे व्यक्ति के साथ साझा की है तो बैंक को सूचना देने से पहले हुए नुकसान की जिम्मेदारी ग्राहक पर आ सकती है. हालांकि, बैंक को शिकायत मिलने के बाद होने वाले नुकसान की जिम्मेदारी बैंक की होगी.
इसका मतलब है कि सिर्फ SMS नहीं आने से अपने आप पूरा पैसा वापस मिलने की गारंटी नहीं होती. जांचना जरूरी है कि लेनदेन कैसे हुआ और उसके लिए कौन जिम्मेदार था.
शिकायत के बाद बैंक को कितने दिन में पैसे लौटाने होंगे?
RBI के 2017 के सर्कुलर में अनधिकृत इलेक्ट्रॉनिक लेनदेन के मामलों में ग्राहक की जीरो या सीमित जिम्मेदारी बनने पर रकम वापस करने की समय-सीमा भी तय की गई है.
इसके मुताबिक, ग्राहक की शिकायत मिलने के 10 कार्यदिवस के भीतर बैंक को संबंधित रकम का अस्थायी क्रेडिट करना होता है. इसका मतलब है कि बैंक जांच पूरी होने का इंतजार किए बिना नियमों के तहत ग्राहक के खाते में संबंधित रकम का अस्थायी क्रेडिट करेगा.
इसके अलावा बैंक को शिकायत मिलने के अधिकतम 90 दिनों के भीतर जांच पूरी करके ग्राहक की जिम्मेदारी तय करनी होती है. अगर बैंक इस अवधि में जिम्मेदारी तय नहीं कर पाता तो RBI के निर्देशों के मुताबिक ग्राहक को निर्धारित मुआवजा देना होगा.
बैंक शिकायत नहीं सुन रहा तो RBI में कहां करें शिकायत?
अगर आपने बैंक में शिकायत कर दी है, लेकिन बैंक आपकी समस्या का समाधान नहीं कर रहा तो आप RBI के शिकायत निवारण सिस्टम का इस्तेमाल कर सकते हैं.
इसके लिए RBI का Complaint Management System (CMS) पोर्टल है.
शिकायत करने की वेबसाइट: https://cms.rbi.org.in
RBI की 1 जुलाई 2026 से लागू नई एकीकृत लोकपाल योजना (Reserve Bank-Integrated Ombudsman Scheme, 2026) के तहत ग्राहक को पहले संबंधित बैंक में शिकायत करनी होती है. इसके बाद इन स्थितियों में RBI के पास शिकायत की जा सकती है-
- बैंक को शिकायत मिलने के 30 दिनों के भीतर कोई जवाब नहीं मिलता.
- बैंक शिकायत को पूरी तरह या आंशिक रूप से खारिज कर देता है.
- बैंक का जवाब मिलने के बाद भी ग्राहक उसके समाधान से संतुष्ट नहीं है.
अगर बैंक 30 दिनों में जवाब नहीं देता तो निर्धारित अवधि पूरी होने के बाद RBI में शिकायत की जा सकती है. बैंक का जवाब मिलने पर उससे असंतुष्ट ग्राहक भी RBI के पास जा सकता है.
RBI की योजना के मुताबिक, शिकायत निर्धारित समय-सीमा खत्म होने या बैंक के आखिरी जवाब की तारीख से 90 दिनों के भीतर करनी होती है.
RBI में शिकायत करने के लिए कोई फीस नहीं देनी पड़ती. शिकायत के साथ बैंक में पहले की गई शिकायत का नंबर, बैंक का जवाब (अगर मिला हो), खाते और ट्रांजैक्शन का ब्योरा और संबंधित दस्तावेज लगाने चाहिए.
अगर ऑनलाइन शिकायत करने में परेशानी हो तो RBI के टोल फ्री नंबर 14448 पर संपर्क किया जा सकता है. संपर्क केंद्र शिकायत दर्ज करने की प्रक्रिया और उसकी स्थिति के बारे में जानकारी देता है. हालांकि, इस नंबर पर सीधे लोकपाल की शिकायत दर्ज नहीं होती.
ये भी पढ़ें- ग्रेटर नोएडा PNB बैंक से करोड़ों रुपये आखिर ट्रांसफर कहां हुए? पुलिस जांच में हुआ बड़ा खुलासा